 English
 Español
 Русский
 Francés
 ภาษาไทย
 Indonesia
 Việt
 العربية
 Melayu



Compreender as mudanças estruturais do mercado: orientar os produtores de folheados para uma transformação resiliente
Compreender as mudanças estruturais do mercado: orientar os produtores de folheados para uma transformação resiliente
O folheado serve como substrato central para o contraplacado, madeira engenheirada, revestimento de madeira maciça e madeira reconstituída. Faz a ponte entre a oferta a montante de madeira em bruto e uma diversidade de setores a jusante, incluindo construção, mobiliário, decoração de interiores, embalagens logísticas e produtos de painéis orientados para a exportação. Durante muito tempo, a indústria baseou-se na expansão em volume — principalmente através de folheados para cofragens de construção e mobiliário padrão — caracterizada por baixas barreiras à entrada, homogeneização do produto e guerras de preços persistentes. Nos últimos dois anos, porém, ocorreram mudanças profundas na procura a jusante, no abastecimento de recursos, nas regulamentações ambientais e no panorama do comércio internacional. O mercado passou de um “crescimento agregado” para uma “divergência estrutural”, tornando cada vez menos rentáveis os modelos de produção baseados apenas na capacidade e em preços baixos. Para os produtores de folheado, compreender estas mudanças, identificar uma posição de mercado precisa e modernizar os processos de fabrico é agora essencial para a sobrevivência e para alcançar um ponto de viragem.
I. Quatro mudanças-chave nos mercados downstream de aplicação de folheados
1. Abrandamento do crescimento da procura tradicional central: a transição para uma competição de soma nula no segmento de gama baixa
A cofragem de construção foi outrora o maior mercado de aplicação para folheado, oferecendo elevada procura e encomendas estáveis; no entanto, a lógica subjacente da procura está a evoluir. O aumento da construção pré-fabricada, a par da crescente adoção de cofragens de aço e de plástico, conduziu a um abrandamento sustentado da procura global de folheados para cofragens à base de madeira. Além disso, as normas de aquisição tornaram-se cada vez mais rigorosas: os clientes agora dão prioridade a um teor de humidade consistente, resistência à fissuração, espessura uniforme e maior reutilização (ciclos de rotatividade) em vez de apenas o preço. Consequentemente, os folheados de eucalipto de gama baixa — frequentemente produzidos por instalações mais pequenas e menos sofisticadas e caracterizados por perfis finos, níveis de humidade inconsistentes e elevada suscetibilidade ao bolor — estão a perder o seu poder de negociação, resultando frequentemente em acumulação de inventário e fluxos de encomendas instáveis.
O mobiliário e os móveis por medida para o lar continuam a ser o segundo maior setor de aplicação, mas a estrutura da procura também divergiu significativamente. Os fabricantes de mobiliário standard à base de painéis e de produtos acabados de gama baixa estão a comprimir agressivamente os orçamentos para folheados de revestimento. Em contrapartida, os segmentos de mobiliário por medida de gama alta, portas de madeira maciça, remodelação integral de interiores e mobiliário “luxo acessível” privilegiam folheados estáveis e de alta qualidade — como os feitos de bétula, seringueira, *Albasia* ou eucalipto de qualidade superior. Estes segmentos exigem o cumprimento rigoroso das normas relativas à consistência da cor, à qualidade das reparações no verso, à planura da superfície e à precisão da secagem; estão também dispostos a pagar um prémio por produtos consistentes e de alta qualidade. Em termos simples: no mobiliário de gama baixa, a concorrência centra-se no preço dos folheados, ao passo que, nos folheados decorativos de gama alta, se centra na qualidade e na consistência.
2. Emergência rápida de novos segmentos de mercado e crescente procura de folheados de alto valor acrescentado
O folheado decorativo “reconstituído” (ou “engenheirado”) tem sido o segmento de crescimento mais rápido nos últimos anos. Produzido a partir de folheados de madeira standard — que são depois tingidos, reestruturados e gofrados para replicar as texturas de espécies de madeira raras ou preciosas —, estes folheados engenheirados são amplamente utilizados em mobiliário personalizado para toda a casa, portas de madeira, revestimento de paredes e molduras decorativas. Este segmento de mercado impõe aos folheados requisitos que diferem significativamente dos aplicados aos folheados para contraplacado standard: devem apresentar espessura uniforme, estar isentos de nós grandes, oferecer elevada flexibilidade e garantir uma coloração consistente. Estes produtos exigem processos de secagem precisos e normas de triagem rigorosas; têm um valor acrescentado muito superior ao dos folheados convencionais para contraplacado, o que os torna um alvo privilegiado para os fabricantes de folheados que procuram transformar os seus modelos de negócio.
Além disso, verifica-se um aumento constante da procura de folheados especializados em setores de nicho, incluindo paletes para logística, embalagens para produtos de nova energia, componentes estruturais de madeira, substratos para instrumentos musicais e acabamentos interiores para veículos e embarcações marítimas. Em particular, a procura de folheados utilizados em paletes de exportação e embalagens para a indústria fotovoltaica (solar) — que devem ser resistentes a pragas, resistentes ao bolor e conformes às normas internacionais de quarentena — oferece oportunidades para uma produção padronizada e de grande volume. Estes segmentos são menos dependentes das flutuações cíclicas dos setores imobiliário e mobiliário, proporcionando uma maior resiliência contra os riscos de mercado.
3. Reestruturação do Panorama de Abastecimento de Matérias-Primas: Mudanças na Composição de Espécies e na Lógica de Aprovisionamento
O aperto dos recursos de madeira em bruto é uma restrição partilhada por todo o setor. As regulamentações rigorosas sobre as florestas naturais na China limitaram a oferta interna de madeiras nobres de alta qualidade, deixando o eucalipto e o choupo como as principais matérias-primas para a produção nacional de folha de madeira. Entretanto, a oferta de madeira importada é fragmentada; os preços de espécies como a bétula e a madeira de seringueira estão sujeitos a flutuações frequentes impulsionadas por fatores geopolíticos, alterações tarifárias e mudanças nas políticas de exploração florestal dos países exportadores, o que reduz a estabilidade da oferta. A era em que bastava “adquirir toros e começar a desenrolar” terminou. Hoje, a aquisição de matérias-primas já não é determinada apenas pelo preço unitário; exige agora uma consideração cuidadosa da estabilidade das espécies, das certificações de exploração sustentável, dos prazos de entrega no transporte e da diversificação das fontes de abastecimento para garantir um inventário fiável. Entretanto, a abordagem à utilização das matérias-primas mudou. O setor já não se concentra exclusivamente em toros de grande diâmetro; em vez disso, a madeira de pequeno diâmetro, a madeira de desbaste, os resíduos do desenrolamento e as folhas de bambu estão a ganhar importância. A ênfase passou de “simplesmente maximizar a produção de folha de madeira” para “alcançar um elevado rendimento de material”, atribuindo-se agora maior valor aos processos de desenrolamento, secagem e triagem de precisão. A partir de um único toro, uma fábrica bem equipada pode produzir várias classes de folha de madeira — como as adequadas para acabamento superficial, camadas centrais ou camadas de base — e vendê-las a preços escalonados, maximizando assim o rendimento de cada toro. Em contrapartida, as fábricas que dependem de métodos de produção rudimentares são obrigadas a vender toda a sua produção como folha de madeira de baixo valor para camadas centrais, o que comprime severamente as margens de lucro.
4. Regulamentações ambientais, de baixo carbono e comerciais mais rigorosas elevam os limiares de conformidade
As regulamentações ambientais nacionais estão a tornar-se cada vez mais rigorosas, com uma supervisão mais apertada sobre poeiras, compostos orgânicos voláteis (COV), águas residuais e emissões dos processos de secagem. Os secadores de pequena escala e as linhas de produção rudimentares sem sistemas de recolha de poeiras enfrentam agora retificação obrigatória ou mesmo encerramento. À medida que os custos energéticos continuam a subir, as transições — como a substituição do carvão por biomassa, a implementação de recuperação de calor residual e a adoção de secagem a baixa temperatura — tornaram-se atualizações essenciais. Os investimentos em avaliações de impacto ambiental, sistemas de controlo de poeiras e tecnologia de combustão transformaram-se em custos fixos inevitáveis, obrigando as empresas a eliminar progressivamente as linhas de produção ineficientes e rudimentares.
As alterações na regulamentação dos mercados de exportação têm um impacto ainda maior. Os principais destinos de exportação — incluindo a Europa, os Estados Unidos, o Sudeste Asiático e África — estão a impor requisitos cada vez mais rigorosos no que respeita à certificação florestal, protocolos de quarentena, pegada de carbono, normas de emissão de formaldeído e medidas antidumping. Muitos produtores de folheados, anteriormente habituados a fornecer apenas fabricantes nacionais de contraplacado, não estão familiarizados com a documentação, as certificações e os requisitos de quarentena necessários para a exportação. Hoje, os fabricantes de contraplacado a jusante e os exportadores dão prioridade a fornecedores que possam apresentar provas de conformidade, garantir um teor de humidade estável e implementar uma prevenção eficaz de pragas e bolores. Os fornecedores que não cumprem estas normas estão a ser excluídos da cadeia de abastecimento. Consequentemente, a concorrência no setor evoluiu de um foco exclusivo no próprio produto para uma disputa mais ampla centrada na capacidade de conformidade e na rastreabilidade da qualidade.
II. Principais dificuldades dos produtores de folheados em meio às mudanças do mercado
1. Homogeneização severa do produto e classificação vaga: muitas fábricas expedem lotes misturados sem a devida classificação, fazendo com que folheados de alta qualidade sejam vendidos a preços de qualidade inferior — uma perda direta de lucro. Além disso, como os clientes não podem contar com uma qualidade consistente, veem-se obrigados a pressionar continuamente por preços mais baixos. 2. Deficiências significativas nos processos de secagem e teor de humidade inconsistente: problemas como bolor, empenamento, fissuras e variação substancial de cor nos folheados são as queixas mais frequentes dos clientes a jusante e uma das principais razões para a perda de encomendas de gama alta. Os métodos tradicionais — como a secagem natural ao ar ou técnicas rudimentares de secagem — não conseguem satisfazer os rigorosos requisitos de estabilidade para madeira engenheirada ou folheados decorativos de gama alta.
3. Baixos níveis de automatização e forte dependência de mão de obra manual: Processos como o corte rotativo, o carregamento de placas, a triagem e a embalagem continuam a ser altamente intensivos em mão de obra. Isto cria desafios no recrutamento e conduz à subida dos custos laborais. Além disso, a consistência do produto é fortemente influenciada por fatores humanos, tornando difícil garantir e satisfazer encomendas de exportação estáveis e de grande escala.
4. Base de clientes pouco diversificada e vulnerabilidade a crises cíclicas: Muitos fabricantes de folheados servem apenas produtores de cofragens de betão ou de contraplacado de gama baixa. Consequentemente, os seus volumes de encomendas diminuem imediatamente durante as crises do setor imobiliário. Estas empresas não dispõem de uma carteira de clientes diversificada que possa incluir fabricantes de mobiliário, de madeira engenheirada ou de paletes de qualidade para exportação.
5. Gestão fraca do risco da cadeia de abastecimento: a dependência de uma única fonte de toros brutos deixa as empresas sem alternativas quando os preços das matérias-primas disparam ou o abastecimento é interrompido. Verifica-se uma notável falta de parcerias estratégicas de longo prazo com operações florestais a montante ou fornecedores de madeira no estrangeiro.
III. Estratégias Práticas Para os Fabricantes de Folheado se Adaptarem às Mudanças do Mercado
1. Segmentação de Produtos: passar de um foco de “produto único” para um portefólio multigraduado e multicategoria
Estabelecer um sistema de classificação claro, categorizando os folheados em: grau decorativo (para madeira engenheirada e mobiliário de gama alta), grau de núcleo (para contraplacado padrão) e grau base/embalagem (para cofragens e paletes). Implementar preços escalonados e gestão de inventário separada para garantir que os folheados de alta qualidade não sejam vendidos a preços de grau inferior.
- Para as empresas com as capacidades necessárias, expandir para folheados finos adequados para tingimento (para madeira engenheirada) ou folheados modificados e flexíveis.
- Manter uma capacidade de produção estável de folhas de madeira de eucalipto para o mercado de contraplacado básico, proporcionando uma base fiável para o fluxo de caixa.
- Desenvolver folhas especializadas para paletes e embalagens — incorporando tratamentos antipragas e antimofo — para entrar no setor de embalagens de exportação e proteger-se contra as flutuações do ciclo imobiliário.
- Em vez de abandonar abruptamente os clientes existentes, estabelecer uma linha de produtos de gama alta dedicada em paralelo com a produção atual, permitindo uma transição gradual da base de clientes. 2. Melhorar os Processos de Secagem e Triagem de Núcleos para Capitalizar o Valor Orientado pela Qualidade
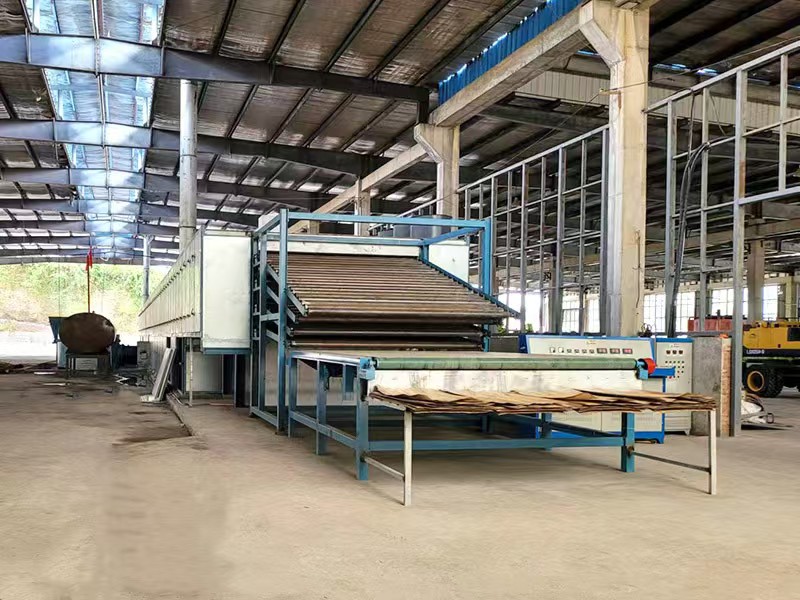
A secagem é o ponto de controlo crítico para a qualidade do folheado. À medida que o mercado exige cada vez mais um teor de humidade uniforme e superfícies planas e lisas, os sistemas de secagem avançados — com processos de secagem lenta a baixa temperatura, monitorização inteligente da humidade em tempo real, alimentação por pressão negativa, estruturas de estufa isoladas e recuperação de calor residual — já não são meras atualizações opcionais; são requisitos de entrada essenciais para as cadeias de abastecimento de gama alta. Um teor de humidade consistente reduz diretamente as taxas de rejeição dos clientes a jusante e constitui um argumento de venda fundamental para diferenciar a sua oferta da dos concorrentes.
Complemente isto com triagem visual assistida por IA e aparagem automatizada das bordas. Estes sistemas conseguem detetar automaticamente nós, buracos, fissuras e variações de cor, minimizando o erro humano e garantindo uma classificação consistente. Para uma fábrica de folheados, os investimentos em equipamentos de secagem e triagem são, na essência, movimentos estratégicos para aumentar o rendimento das toras e assegurar encomendas com preços premium.
3. Reestruturar a cadeia de abastecimento de matérias-primas para mitigar riscos e melhorar a utilização dos materiais
Primeiro, diversificar as fontes de matérias-primas: combinar espécies de crescimento rápido nacionais — como o eucalipto e o choupo — com madeira importada de origem legal proveniente do Sudeste Asiático, de África e da América Latina. Celebrar acordos de fornecimento a longo prazo para evitar interrupções causadas pela dependência excessiva de uma única fonte.
Segundo, maximizar a utilização de madeira de pequeno diâmetro e de qualidade inferior, otimizando o processo de desenrolamento rotativo para melhorar o rendimento global.
Terceiro, criar mecanismos de gestão de inventário e de previsão de preços. Fazer stock estrategicamente quando os preços dos toros estiverem baixos, para evitar ser apanhado de surpresa pela volatilidade do mercado.
Além disso, explorar matérias-primas alternativas, como folheado de bambu ou substratos de madeira reconstituída, para construir um portefólio de produtos diversificado.
4. Diversificar os canais de clientes: uma estratégia de dupla via para os mercados interno e externo
No mercado interno: reduzir a dependência excessiva de um único segmento (como fabricantes de cofragens), envolvendo proativamente produtores de madeira engenheirada, superfícies de mobiliário personalizadas, portas de madeira, estruturas de madeira e embalagens/paletes industriais. A diversificação por diferentes setores de mercado ajuda a suavizar as flutuações no volume de encomendas.
No mercado internacional: familiarizar-se proativamente com os requisitos de conformidade para exportação. Preparar com antecedência a obtenção de certificações florestais, o agendamento da fumigação e quarentena e a obtenção de relatórios de conformidade ambiental. Estabelecer contactos com fabricantes de contraplacado e comerciantes de madeira no estrangeiro. Os mercados emergentes — como os de África, Sudeste Asiático, Ásia Central e América Latina — apresentam uma procura estável de folhas de contraplacado e barreiras comerciais relativamente favoráveis, representando oportunidades de crescimento fundamentais.
Em termos de marketing, as empresas devem ir além da mentalidade de “apenas vender folheados”. Em vez disso, devem oferecer soluções — fornecendo produtos com teor de humidade consistente e classificação padronizada, bem como especificações personalizáveis — em vez de apenas fornecer matérias-primas.
5. Atualizações de conformidade e práticas ecológicas de baixo carbono: alinhar desde cedo com as normas de longo prazo do setor
Acelerar as atualizações de conformidade ambiental — como a instalação de sistemas de remoção de poeiras dos gases de combustão, controlos de combustão de biomassa ou coletores de poeiras por película de água — para garantir um estatuto estável de avaliação de impacto ambiental (AIA). Priorizar a adoção de processos de produção com baixo teor de formaldeído ou sem formaldeído e desenvolver folheados de grau ENF (formaldeído ultrabaixo) para alinhar com a transição para produtos de contraplacado ecológicos e de gama alta nos mercados a jusante.
Os requisitos de baixo carbono e a rastreabilidade tornar-se-ão limiares obrigatórios para futuras encomendas do estrangeiro. Mantenha proativamente registos de produção detalhados e a rastreabilidade das matérias-primas, acompanhando simultaneamente os dados de consumo de energia e de emissões, para evitar a perda de negócios futuros devido a preocupações com a pegada de carbono ou com a transparência da cadeia de abastecimento.
6. Agrupamento Colaborativo: Rumo a uma Divisão Especializada do Trabalho
As pequenas e médias fábricas de folheados não precisam de construir, por si próprias, uma cadeia de abastecimento completa e integrada de ponta a ponta. Em vez disso, podem colaborar através de uma divisão de trabalho — estabelecendo parcerias com instalações especializadas de corte rotativo, unidades de secagem ou centros de triagem e embalagem. Em alternativa, podem assegurar contratos de longo prazo com fabricantes a jusante de contraplacado ou de madeira engenheirada para estabilizar a capacidade de produção. No seio de um agrupamento industrial, as empresas podem consolidar os testes, coordenar com comerciantes internacionais e envolver-se na aquisição coletiva de matérias-primas. Esta abordagem reduz os custos associados ao aprovisionamento independente e à certificação individual, ao mesmo tempo que ajuda a evitar guerras de preços destrutivas e caóticas.
A indústria de folheados não está a enfrentar um desaparecimento da procura, mas sim uma transformação estrutural. A capacidade produtiva de gama baixa, ineficiente e inconsistente continuará a ser eliminada progressivamente. Os fabricantes que conseguem fornecer de forma fiável folheados de face de alta qualidade, substratos para madeira engenheirada ou folheados especializados para embalagens — mantendo simultaneamente um controlo rigoroso sobre as matérias-primas, os processos de secagem e a rastreabilidade de conformidade — continuarão a assegurar encomendas a preços premium.
Para os produtores de folheados, a transformação não se resume a trocar de espécies de árvores ou a modernizar equipamentos; trata-se de uma mudança fundamental de “vender produtos semiacabados obtidos por corte rotativo” para “fornecer aos clientes a jusante substratos à base de madeira estáveis, controláveis e personalizáveis”. Ao discernir as tendências em mudança — os fluxos e refluxos — nos setores de aplicação a jusante e ao concentrar recursos em áreas que oferecem qualidade controlável e maior valor acrescentado, as empresas podem salvaguardar as suas margens de lucro e sustentar o crescimento em meio às flutuações cíclicas do setor.


