English
 Español
 Русский
 Francés
 ภาษาไทย
 Indonesia
 Việt
 العربية
 Melayu

Estado Atual da Indústria de Contraplacado e Folhas de Madeira (2026)
Estado Atual da Indústria de Contraplacado e Folhas de Madeira (2026)
Enquanto segmentos centrais da indústria de painéis à base de madeira, o folheado de madeira e o contraplacado constituem materiais de suporte fundamentais para setores como a fabricação de mobiliário, a engenharia de construção, a instalação de interiores pré-fabricados e os interiores de transportes. Graças à sua textura uniforme, estabilidade estrutural, excelente relação custo-desempenho e elevada adaptabilidade, estes produtos continuam a deter uma quota importante do mercado de painéis à base de madeira. Até 2026, impulsionada por fatores como o aprofundamento das políticas de “Duplo Carbono”, a atualização das normas ambientais, a evolução da procura a jusante e os ajustes nas cadeias de abastecimento globais, a indústria ultrapassou decisivamente a fase de expansão extensiva da capacidade. Entrou numa nova era de desenvolvimento de alta qualidade, caracterizada pela melhoria da qualidade, inovação tecnológica, transformação verde e expansão dos cenários de aplicação, resultando em mudanças fundamentais no panorama industrial e na dinâmica concorrencial.
I. Estado da Indústria: Expansão Estável da Escala e Aumento da Concentração de Mercado
Nos últimos anos, o mercado global de compensado manteve um crescimento estável. O tamanho do mercado global atingiu 5,227 mil milhões de dólares em 2025, com uma taxa de crescimento anual composta (CAGR) projetada de 5,00% para o período de 2026–2035, podendo ultrapassar 8,5 mil milhões de dólares até 2035. Impulsionada pela forte procura na infraestrutura e na fabricação de mobiliário doméstico, a região Ásia-Pacífico representa 57,32% da quota de mercado global, consolidando-se como um polo fundamental tanto para o consumo como para a produção. O mercado interno também está a crescer de forma constante; o tamanho do mercado de folhas de madeira do meu país está projetado para atingir 52,15 mil milhões de renminbi em 2026 — um aumento homólogo de 7,2% — com os motores de crescimento a deslocarem-se inteiramente da expansão tradicional da capacidade para a penetração profunda nos cenários de aplicação a jusante.
No que diz respeito ao panorama industrial, as tendências para a escala e a concentração estão a tornar-se cada vez mais evidentes. Em 2025, as dez principais empresas do setor nacional de folheados de madeira compensada detinham uma quota de mercado combinada de 16,8%, um aumento de 0,9 pontos percentuais em relação a 2024. As empresas líderes continuam a comprimir o espaço de sobrevivência das pequenas e médias oficinas, tirando partido de vantagens na aquisição de matérias-primas, equipamentos de produção avançados, capacidade de produção em conformidade e amiga do ambiente, e canais de marca. O panorama fragmentado e desordenado do passado do setor — caracterizado por numerosos intervenientes pequenos e ineficientes — está a desintegrar-se gradualmente; a capacidade de produção obsoleta está a ser rapidamente eliminada, enquanto os recursos do setor gravitam cada vez mais em torno de empresas que são conformes, escaláveis e inteligentes.
Em termos de oferta e procura, o mercado de cofragens tradicionais de construção e painéis básicos utilizados em mobiliário residencial está a aproximar-se da saturação, com a concorrência impulsionada principalmente por guerras de preços. Por outro lado, existe escassez de oferta de produtos de folheado e contraplacado de gama alta — especificamente os que são isentos de formaldeído, ecológicos, resistentes à humidade, retardadores de chama e estruturalmente robustos. O défice na oferta de painéis de gama alta continua a aumentar em setores emergentes como interiores de veículos de nova energia, construção pré-fabricada, remodelações comerciais de gama alta e aplicações de casa inteligente. Consequentemente, a indústria apresenta um desequilíbrio estrutural: uma oferta excessiva de capacidade de gama baixa a par de uma escassez de produtos de gama alta.
II. Principais Dores da Indústria: Múltiplos Estrangulamentos que Condicionam o Desenvolvimento de Alta Qualidade
Apesar do crescimento global constante do setor, persistem vários estrangulamentos ao desenvolvimento — abrangendo matérias-primas, proteção ambiental, tecnologia e o mercado — que travam o ritmo da modernização industrial.
1. Oferta restrita de matérias-primas e custos voláteis
As principais matérias-primas para folheados de madeira e contraplacado são vários tipos de toros; no entanto, os recursos domésticos de madeira de alta qualidade são escassos, criando uma forte dependência das importações. As flutuações nas políticas globais de comércio de madeira, os ajustes nas tarifas transfronteiriças e as mudanças nas estruturas de abastecimento do Sudeste Asiático e da Rússia causam volatilidade perene nos preços de aquisição de toros. Em 2026, os preços dos painéis apresentaram uma tendência flutuante — com uma ligeira descida no primeiro semestre do ano e uma recuperação constante no segundo —, com um intervalo global de flutuação de preços de 3% a 6%. Entretanto, à medida que os recursos de toros de madeira dura de alta qualidade se tornam cada vez mais escassos, os custos de aquisição continuam a aumentar; as pequenas e médias empresas (PME), sem o poder de negociação que advém da escala, enfrentam margens de lucro em constante diminuição.
2. Agravamento das Normas Ambientais e Aumento da Pressão de Conformidade
Com a plena implementação das normas nacionais obrigatórias para o contraplacado sem formaldeído de grau E0 (e superior), e o endurecimento das políticas ambientais — incluindo as metas de “duplo carbono”, os controlos de descarga de poluentes e os mandatos de produção limpa —, o limiar de conformidade ambiental do setor subiu significativamente. As PME tradicionais debatem-se frequentemente com equipamentos obsoletos, processos de colagem ultrapassados, tratamento de gases residuais e águas residuais abaixo do exigido e emissões excessivas de formaldeído, o que lhes dificulta o cumprimento das novas normas ambientais e de qualidade. O encerramento contínuo de numerosas instalações de produção não conformes e de pequena escala — combinado com o aumento acentuado dos custos dos equipamentos de proteção ambiental e das atualizações para uma produção mais limpa — elevou ainda mais as barreiras à entrada no setor.
3. Normas técnicas desiguais e baixo valor acrescentado dos produtos
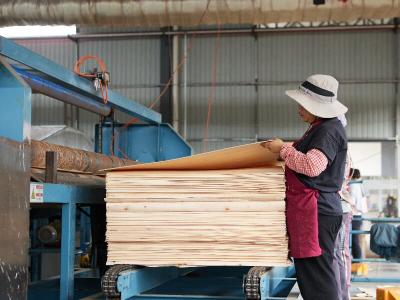
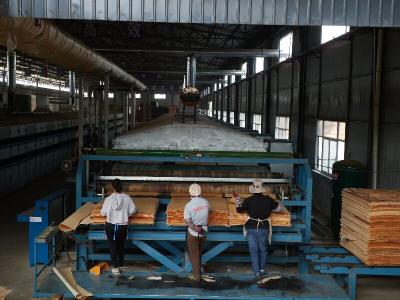
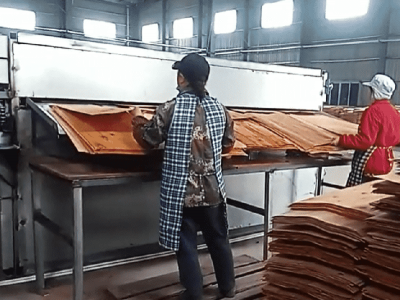
A maioria das pequenas e médias empresas (PME) nacionais ainda depende de processos tradicionais de corte rotativo, prensagem a quente e secagem. Estas operações sofrem de baixos níveis de automatização e inteligência, resultando em problemas de qualidade como espessura irregular do folheado, defeitos de superfície e fraca estabilidade dimensional. A maioria das empresas concentra-se em painéis básicos, de qualidade comercial; os produtos são altamente homogeneizados, sem diferenciação, funcionalidade ou posicionamento de gama alta. Com capacidades insuficientes de transformação profunda e fracos prémios de marca, estas empresas permanecem presas num ciclo vicioso de concorrência pelo preço baixo. Em contrapartida, as empresas internacionais líderes alcançaram uma produção integrada com controlo preciso de temperatura, triagem inteligente e colagem sem formaldeído, proporcionando uma estabilidade e funcionalidade dos produtos muito superiores à produção nacional padrão.
4. Evolução da procura a jusante e capacidade de adaptação insuficiente
Os produtos tradicionais de contraplacado e folheado destinam-se principalmente aos mercados de mobiliário residencial e de cofragem de construção padrão — setores que estão a aproximar-se da saturação. Entretanto, as aplicações emergentes — como a construção pré-fabricada, os interiores de veículos de nova energia, o mobiliário doméstico personalizado de gama alta, os projetos de engenharia ao ar livre e os espaços de bem-estar/saúde — estão a expandir-se rapidamente. Estes setores exigem um desempenho superior em termos de segurança ambiental, resistência à humidade e ao fogo, resistência ao desgaste e à deformação, e textura estética. Muitas empresas tradicionais não conseguiram acompanhar estas exigências em mudança; a sua evolução lenta de produtos torna-as incapazes de satisfazer as necessidades dos mercados emergentes de gama alta, fazendo com que percam oportunidades de crescimento.
III. Tendências de Desenvolvimento das Indústrias Nucleares para 2026
À medida que o upgrade industrial se aprofunda, o setor está a afastar-se de modelos de crescimento extensivos e de baixa eficiência. Nos próximos cinco anos, o panorama da indústria será remodelado por cinco tendências centrais: desenvolvimento verde, posicionamento de alto nível, fabrico inteligente, soluções específicas para cada aplicação e construção de marca.
1. A produção verde e sem formaldeído torna-se o padrão da indústria
Impulsionados tanto pela mudança do consumidor para produtos ecológicos como por normas regulamentares obrigatórias, os atributos “sem formaldeído”, “baixo COV” e “baixo carbono” tornaram-se vantagens competitivas fundamentais. O contraplacado sem formaldeído de grau E0 e ENF e os folheados de madeira maciça naturais e ecológicos estão a tornar-se produtos mainstream do mercado, enquanto os adesivos tradicionais à base de formaldeído e os processos de produção altamente poluentes estão a ser progressivamente eliminados. O setor está a acelerar a adoção de novos materiais de colagem — como adesivos de origem vegetal e colas sem formaldeído à base de MDI — ao mesmo tempo que promove a conservação de energia, a redução de resíduos e a reciclagem de águas residuais e gases de escape para construir um sistema de produção verde de cadeia completa. A capacidade de produção hipocarbónica e ecológica está a tornar-se uma vantagem central para as empresas no que respeita à conformidade regulamentar e à competitividade no mercado.
2. Produção inteligente a substituir processos de fabrico tradicionais e rudimentares
A transformação inteligente do setor está a ganhar rapidamente impulso. Equipamentos para corte rotativo inteligente, secagem automática, prensagem a quente de precisão, deteção de defeitos baseada em IA, triagem inteligente e armazenamento digital estão a tornar-se generalizados, substituindo métodos de produção intensivos em mão de obra e rudimentares. A produção inteligente não só melhora significativamente a precisão dimensional, a planura da superfície e a estabilidade do produto — reduzindo assim as taxas de defeitos — como também aumenta eficazmente a eficiência, ao mesmo tempo que reduz os custos de mão de obra e de energia. No futuro, as capacidades de produção digital e inteligente servirão como uma barreira de entrada fundamental, permitindo às empresas diferenciarem-se dos produtores de gama baixa a média e entrar nos mercados de alta gama.
3. Atualizações de produtos rumo à funcionalização, personalização e posicionamento de alta gama
O setor está a afastar-se decisivamente de um panorama dominado por produtos genéricos e padronizados; criar produtos diferenciados e funcionais, adaptados a cenários de aplicação específicos, tornou-se a tendência dominante. A procura de mercado está a aumentar para o contraplacado funcional — com resistência à humidade, retardamento de chama, resistência a insetos, resistência à deformação, resistência ao desgaste e tolerância a altas temperaturas —, bem como para folheados decorativos ultrafinos, folheados personalizados com texturas únicas e painéis decorativos pré-acabados de gama alta. Simultaneamente, os painéis especializados concebidos para interiores de veículos de nova energia, painéis de parede para construção pré-fabricada, mobiliário doméstico personalizado de gama alta e projetos de paisagismo exterior estão a evoluir rapidamente. Com o valor acrescentado dos produtos significativamente aumentado, os segmentos de nicho de gama alta estão a tornar-se a principal fonte de crescimento do setor.
4. A crescente concentração do setor e a proeminência das empresas líderes
A convergência de múltiplas barreiras — ambientais, tecnológicas, financeiras e relacionadas com a marca — está a acelerar a consolidação do setor e a eliminar as capacidades de produção pequenas e desatualizadas. As empresas líderes estão a conquistar quota de mercado ao tirar partido de economias de escala, cadeias de abastecimento de matérias-primas estáveis, tecnologias de produção avançadas e redes robustas de marca e distribuição; consequentemente, espera-se que a concentração do setor aumente ano após ano. Além disso, a concorrência está a deslocar-se de um foco exclusivo nos produtos para uma disputa abrangente que envolve cadeias de abastecimento, tecnologia, marca, serviços e capacidades de personalização, com as empresas de grande escala, com marca e integradas preparadas para impulsionar o desenvolvimento futuro do setor. 5. Expansão contínua dos cenários de aplicação e abertura do potencial de crescimento
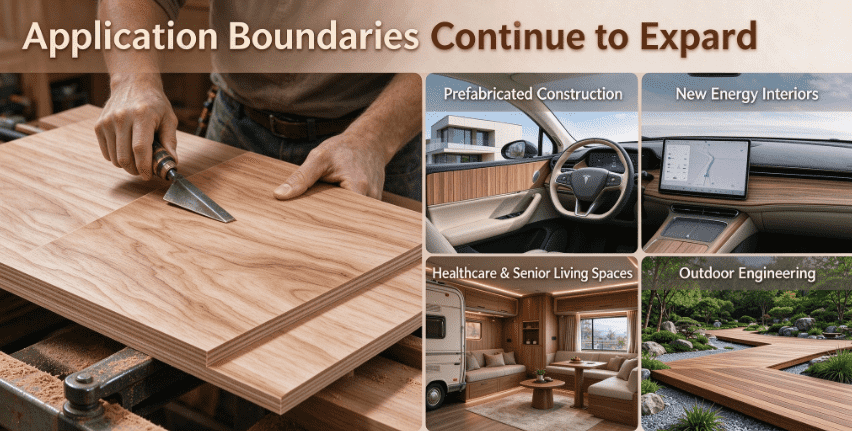
Além dos setores tradicionais, como mobiliário, construção e renovação de interiores, o âmbito de aplicação dos folheados de madeira e do contraplacado continua a alargar-se. Novos cenários de aplicação — incluindo acabamentos interiores em madeira para veículos de nova energia (VNE), painéis interiores para autocaravanas, cofragens pré-acabadas para construção pré-fabricada, painéis para sistemas de casa inteligente, placas ecológicas para instalações de bem-estar e cuidados a idosos, e madeira tratada com preservantes para paisagismo exterior — estão a crescer rapidamente, tornando-se novos motores do crescimento do setor. A atualização das estruturas da procura está a impulsionar o setor a passar decisivamente de um modelo “orientado pela capacidade de produção” para um modelo “orientado pela aplicação”, proporcionando o impulso central para a expansão contínua do setor.
IV. Recomendações para a Atualização e o Desenvolvimento das Empresas Industriais
Perante a transformação do setor e as oportunidades de mercado, as empresas devem avançar proativamente para além da “corrida para o fundo” da concorrência baseada em preços baixos e concentrar-se em quatro dimensões essenciais — qualidade, tecnologia, cenários de aplicação e marca — para alcançar a transformação e a modernização. Em primeiro lugar, as empresas devem direcionar-se para o setor “verde”, atualizando de forma abrangente os processos de colagem sem formaldeído e os equipamentos de produção ecológicos, ao mesmo tempo que estabelecem estrategicamente capacidade de produção para painéis ecológicos de gama alta, de classe ENF. Em segundo lugar, devem promover a transformação inteligente, introduzindo equipamentos de produção digitais para melhorar a precisão e as taxas de rendimento dos produtos, reduzindo assim custos e aumentando a eficiência. Em terceiro lugar, as empresas devem cultivar cenários de aplicação de nicho, desenvolvendo produtos de painéis funcionais e personalizados adaptados a mercados emergentes, como mobiliário de gama alta, veículos de nova energia e construção pré-fabricada. Em quarto lugar, devem reforçar a construção da marca e melhorar os canais de venda para escapar à concorrência mercantilizada de preços baixos e estabelecer vantagens diferenciadas de produto e reputação de marca. Em quinto lugar, devem otimizar a disposição da cadeia de abastecimento, estabelecendo canais estáveis de aquisição de matérias-primas para proteger contra o risco de flutuações nos preços da madeira em toro.
V. Perspetiva da Indústria Futura
Em termos gerais, ao longo de 2026 e nos anos seguintes, a indústria de contraplacado e folha de madeira do meu país está preparada para manter uma trajetória de desenvolvimento caracterizada por um crescimento estável, ajustamento estrutural, melhoria da qualidade e modernização industrial. A era do crescimento extensivo e de baixa eficiência chegou ao fim; o desenvolvimento da indústria é agora definido por uma transição para práticas verdes, fabrico inteligente, posicionamento de gama alta e aplicações específicas por cenário. Impulsionada pelo surgimento contínuo de nova procura a jusante, pela inovação tecnológica em curso e pela otimização contínua do panorama industrial, a indústria está preparada para superar a concorrência feroz no segmento de baixo valor. Está a avançar para um setor modernizado de painéis à base de madeira, caracterizado por elevado valor acrescentado, elevado conteúdo tecnológico e forte influência de marca. Preparada para se tornar um polo global central de I&D, produção e exportação de painéis de madeira de gama alta, a indústria tem vindo a registar melhorias contínuas na sua qualidade de desenvolvimento e competitividade global.